2026년 8월 18일 미증시 현황 – 유가·금리 부담 속 장전 약세
화요일(8/18) 미국 정규장 개장을 앞두고 보면, 직전 거래일(8/17) 월스트리트는 유가와 장기금리가 동시에 뛰며 이틀 연속 하락했습니다. S&P 500은 7,745.06(-0.52%), 다우는 53,459.78(-0.51%), 나스닥은 26,644.91(-0.32%)에 마감했습니다. 18일 장전 선물은 기술주 중심으로 약세가 더 뚜렷합니다.
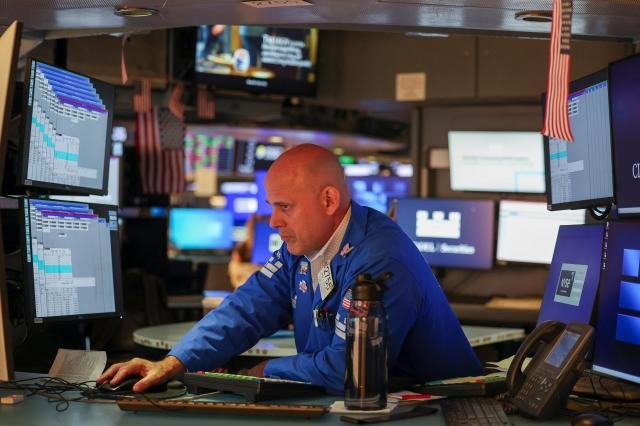
출처: 아주경제 / EPA·연합뉴스 — [뉴욕증시 마감] 국제유가·국채금리 급등에 일제히 하락 (2026-08-18)
8월 17일 종가 성적표
| 지수 | 종가 | 등락 | 포인트 |
|---|---|---|---|
| 다우존스 | 53,459.78 | -0.51% | -272.63p |
| S&P 500 | 7,745.06 | -0.52% | -40.70p |
| 나스닥 종합 | 26,644.91 | -0.32% | -84.25p |
| 나스닥 100 | 29,995.38 | -0.17% | — |
| 러셀 2000 | 3,057.54 | 약 -0.35% | — |
| 필라델피아 반도체 | — | +1.64% | 지수와 디커플링 |
| VIX | 15.19 | +6.60% | +0.94p |
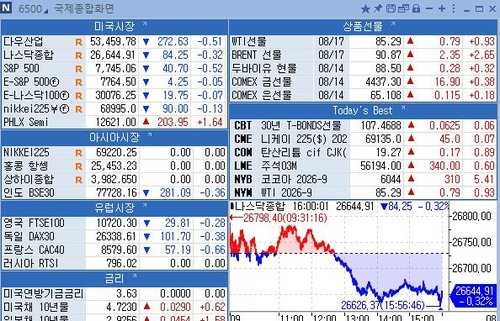
출처: 연합인포맥스 — 뉴욕 마켓 브리핑 (18일), 화면번호 6500
시세판을 보면 3대 지수는 모두 빨간 화살표인데, 필라델피아 반도체(+1.64%)만 홀로 올랐습니다. 나스닥 분봉은 장 초반 26,800선 근처에서 출발했다가 오후로 갈수록 파란 구간으로 미끄러져 26,644.91에 마감한 흐름입니다.
S&P 500 11개 업종 대부분은 하락했습니다. 커뮤니케이션서비스·필수소비재·임의소비재가 특히 약했고, 에너지(+0.87% 전후)만 유가 급등 속에 선방했습니다. 공포지수(VIX)는 15.19로 최근 약 2주 만의 고점 부근까지 올랐습니다.
무엇이 지수를 눌렀나
핵심은 중동 리스크 → 유가 → 장기금리 경로입니다. 미국과 이란이 지난 6월 맺은 종전 양해각서(MOU)의 60일 시한이 17일 연장 없이 끝났습니다. 도널드 트럼프 대통령은 연장 의사가 없다고 선을 그었고, 이란 고위 당국자는 로이터에 대응 태세를 “전면 공세”로 전환한다고 밝혔습니다.
| 항목 | 수치 | 등락 |
|---|---|---|
| WTI 9월물 | 84.50달러 | +2.10달러 (+2.55%) |
| 브렌트 10월물 | 90.87달러 | +2.35달러 (+2.65%) |
| 미 10년물 | 4.724% | +2.79bp |
| 미 30년물 | 5.3103% | +4.43bp, 2007년 6월 이후 최고 |
| 미 2년물 | 4.18% | +0.9bp |
유가 상승이 물가 재점화 우려를 키우자 미 30년물 국채 금리는 장중 5.316%까지 터치한 뒤 5.3103%에 마감했습니다. 10년물은 4.724%로 2.79bp 올랐습니다.
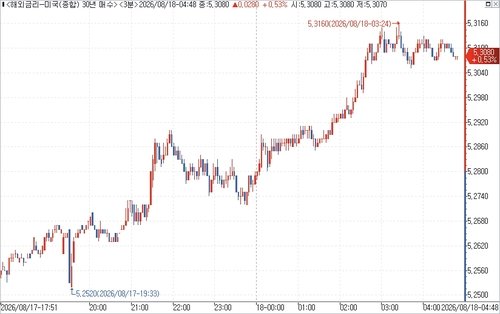
출처: 연합인포맥스 — [뉴욕채권] 베어 스팁…유가 급등 속 30년물 금리 2007년 이후 최고 (2026-08-18)
30년물 3분봉은 17일 저녁 저점(5.2520%)에서 18일 새벽 고점(5.3160%)까지 거의 한 방향으로 올라간 모습입니다. 같은 시간대 10년물도 4.6780%에서 4.7300%까지 밀어 올렸습니다.
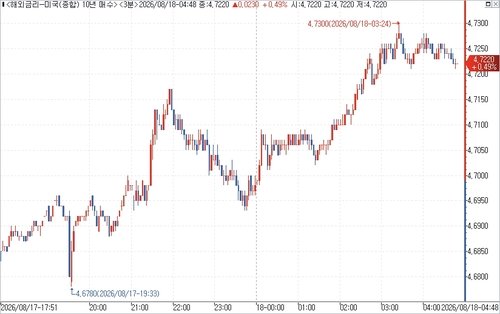
출처: 연합인포맥스 — [뉴욕채권] 베어 스팁…유가 급등 속 30년물 금리 2007년 이후 최고 (2026-08-18)
지난주 7월 CPI·PPI는 둔화했고 소매판매는 부진해, 연준의 9월 금리 인상 기대는 한풀 꺾인 상태입니다. 그런데도 장기물 금리가 뛴 배경으로 재정 우려와 AI 기업들의 대규모 회사채 발행이 거론됩니다. 성장주 할인율 부담이 커진 하루였습니다.
메모리만 강했다, 장전에는 되돌림
지수와 달리 메모리 반도체는 17일 나홀로 강세였습니다. 마이크론은 4.13% 오른 1,011.75달러로 1,000달러를 다시 넘었고, SK하이닉스 ADR은 3.04% 오른 171.38달러, 샌디스크는 8.88% 급등했습니다. 필라델피아 반도체지수는 1.64% 상승했습니다. AI 데이터센터 투자가 GPU를 넘어 HBM·D램·낸드로 확산될 것이라는 기대, 앤트로픽의 2분기 매출 급증(전년 동기 대비 14.6배)과 첫 영업이익 흑자 소식이 반도체 심리를 받쳤습니다.
빅테크는 대체로 약했습니다. 메타가 3.54% 급락했고 마이크로소프트는 3.04% 내렸습니다. 엔비디아(-0.07%), 알파벳(-0.55%), 애플(-0.11%), 테슬라도 약보합~약세였습니다.
출처: 아시아포커스 / 나스닥 — 뉴욕증시, 중동 불안에 이틀째 하락…메모리 반도체는 나홀로 강세 (2026-08-18)
8월 18일 장전: 나스닥 선물 1%대 하락
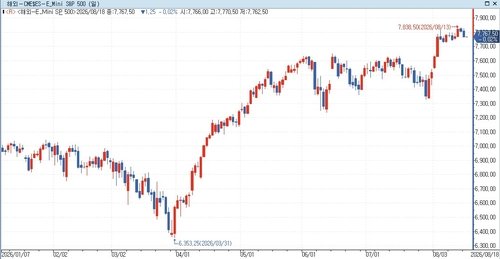
한국 시간 오전만 보면 선물은 혼조에 가까웠습니다. 연합인포맥스 집계(오전 기준) E-미니 S&P 500은 7,767.50(-0.02%), 나스닥 100은 30,111.25(+0.05%)였습니다.
미국 동부시간 오전 6시 40분 로이터 집계로는 분위기가 더 무거웠습니다. 나스닥 100 E-미니는 362.75포인트(-1.21%), S&P 500 E-미니는 36.75포인트(-0.47%) 하락했고, 다우 E-미니만 소폭 상승(+0.03%)했습니다. 장전 후반으로 가면 S&P·나스닥 선물은 각각 0.5%, 1.1% 안팎 약세가 유지됐다는 보도가 나옵니다.
프리마켓에서 엔비디아는 약 2%, 테슬라는 1.4% 하락했고, 전날 급등했던 마이크론·샌디스크·웨스턴디지털은 2~6%대 되돌림이 나왔습니다. 반대로 홈디포는 2분기 매출이 월가 예상을 웃돌며 2.3% 올라 다우 선물을 떠받쳤습니다. 월마트 실적은 20일(목), 엔비디아 실적은 다음 주입니다.
출처: 연합인포맥스 — S&P500 선물, 중동 주시 속 혼조…美 국채금리↑ (2026-08-18)
일봉으로 보면 선물은 8/13 고점(7,838.50) 직후 숨 고르기입니다. 아시아 오전 기준 종가는 7,767.50으로, 올해 3월 저점(6,353.25)에서 올라온 자리의 고점권 조정에 가깝습니다.
이번 주 체크포인트
- 단기: 유가·30년물 금리가 안정되는지, 반도체 차익 매물이 장중 흡수되는지. 호르무즈·MOU 헤드라인에 변동성이 커질 수 있어 분할·현금 비중을 먼저 보는 편이 안전합니다.
- 실적: 홈디포(18일)에 이어 월마트(20일). 지난주 소매판매가 약했던 만큼, 소비 지표를 실적이 어디까지 받쳐 주는지가 지수 방향에 영향을 줍니다.
- 연준: 수요일 7월 FOMC 의사록. 머니마켓은 연내 25bp 인상 확률을 96% 안팎으로 보되, 9월 인상 확률은 물가 둔화 이후 낮아진 상태입니다.
- 중장기: 지수 추종 ETF 적립 원칙은 유지하되, 개별 빅테크·메모리는 실적·가이던스(다음 주 엔비디아)를 확인한 뒤 판단하는 편이 낫습니다.
참고 원문
- Yahoo Finance — Stock market today (Aug 17)
- 뉴스핌 — 글로벌 마켓 리포트 8월 18일
- 아주경제 — 뉴욕증시 마감, 다우 0.5%↓
- 로이터 — US stock futures fall (Aug 18)
- 연합인포맥스 — 뉴욕 마켓 브리핑 (18일)
- 연합인포맥스 — S&P500 선물 혼조
- 연합인포맥스 — 유가 급등 속 30년물 금리 2007년 이후 최고
수치는 뉴스핌·아주경제·Yahoo Finance·로이터·연합인포맥스 등 공개 보도(기준일 2026-08-17 종가, 2026-08-18 장전)를 따랐으며, 장중·종가에 따라 달라질 수 있습니다.
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.