커버드콜 ETF, 한 장으로 이해하기 — 개념·예시·장단점
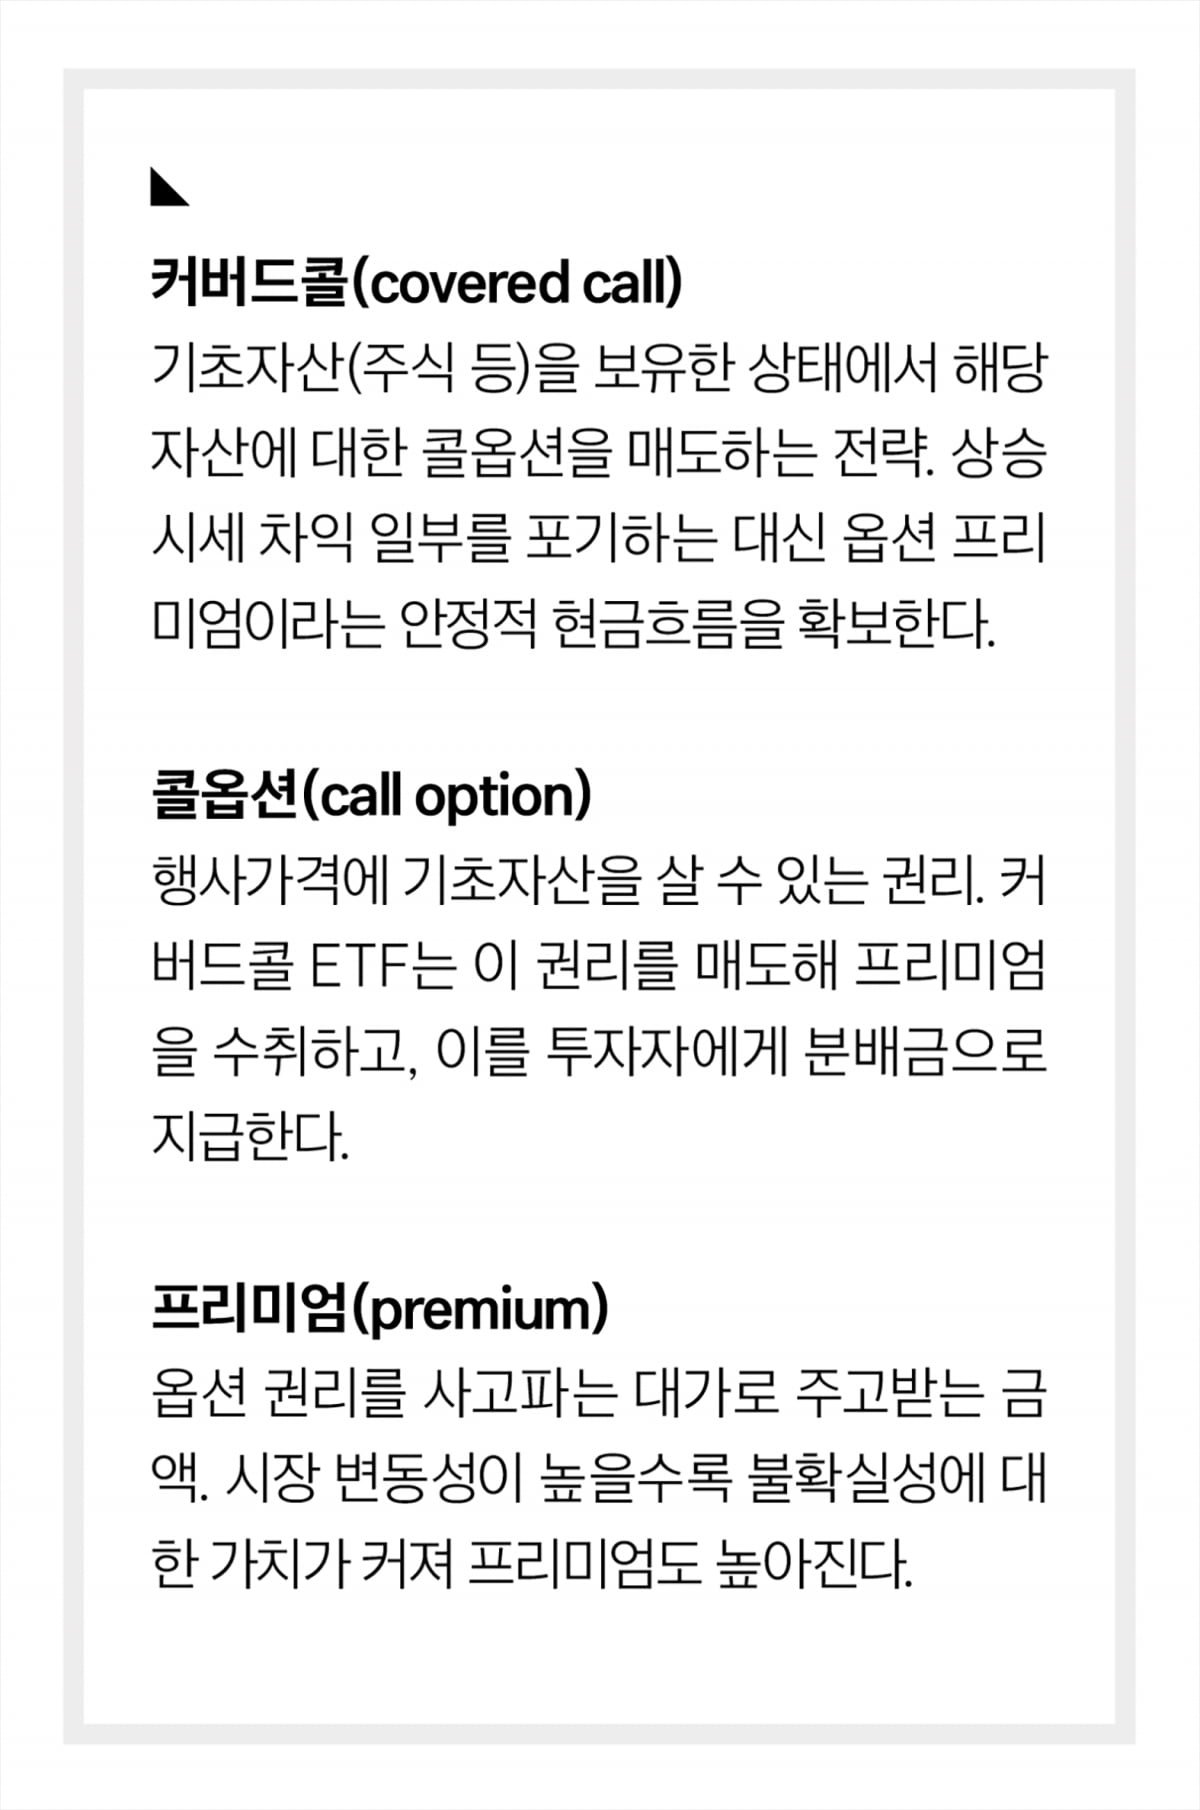
커버드콜 ETF는 주식을 들고, 그 주식을 살 권리를 남에게 팔아 현금을 받는 펀드입니다. 그 현금(옵션 프리미엄)을 모아 투자자에게 분배금으로 나눠 주는 경우가 많아, 월배당·고배당으로 소개됩니다. 대가로 주가가 크게 오를 때의 수익은 일정 수준에서 잘립니다.
출처: 한경 머니 — 흔들리는 시장서 월배당 챙기는 법 (2026-04)
개념: 집 주인 + 매매 예약금
집을 갖고 있는 사람이 “이 가격에 사갈 권리”를 남에게 팔고 예약금을 받는 것과 비슷합니다.
- 보유(커버드): 이미 주식(또는 지수)을 갖고 있어서, 권리만 파는 도박이 아닙니다.
- 콜옵션 매도: “정해진 가격에 사갈 수 있는 권리”를 팝니다.
- 프리미엄: 그 권리의 값. 시장이 출렁일수록 커지는 경향이 있습니다.
ETF는 이 과정을 운용사 안에서 반복합니다. 개인이 옵션 만기를 챙기지 않아도 됩니다.
숫자로만 보면 (가정, 실제 시세 아님). 주식 1만 원어치를 갖고, 1만1,000원에 살 권리를 300원에 팔았다고 칩시다.
| 만기 주가 | 무슨 일이 일어나나 | 대충 남는 것 |
|---|---|---|
| 1만 원 (횡보) | 권리는 쓰이지 않음 | 프리미엄 +300원 |
| 1만3,000원 (급등) | 1만1,000원까지는 오름, 그 위는 상대 몫 | 주가 +1,000원 + 프리미엄 300원. +3,000원은 못 받음 |
| 9,000원 (하락) | 주가 손실은 그대로 | −1,000원 + 300원 = 순손실 700원. 원금은 줄어듦 |
한 줄로: 옆걸음·약한 오름에는 유리하고, 폭등에는 심심하고, 폭락은 막지 못합니다.
예시: 미국 상장 vs 국내 상장
구조는 같아도 무엇을 들고, 콜을 얼마나·어디에 파느냐가 다릅니다.
| JEPI (미국) | QYLD (미국) | TIGER 나스닥100 타겟데일리커버드콜 (국내, 486290) | |
|---|---|---|---|
| 기초 | 저변동 대형주 + S&P500 콜(ELN) | 나스닥100 주식 + 지수 ATM 콜 | 나스닥100 + 매일 ATM 콜, 연 프리미엄 15% 목표 |
| 보수 | 0.35% (2026-06-30, JPM) | 0.60% (2026-08-21, Global X) | 0.25% (미래에셋 TIGER) |
| 분배 | 12개월 롤링 8.06% (JPM 6/30) | 최근 12개월 11.14% (Global X 8/21) | 월배당. 목표 분배일 뿐 보장 아님 |
| 특징 | 변동성↓, 상승 일부 참여 | 고분배, 상승은 거의 캡 | 환헤지 없음. 상장 2024-06-25 |
QYLD는 Cboe 나스닥100 바이라이트(BuyWrite) V2 지수를 따라, 나스닥100을 들고 한 달짜리 등가격 콜을 잇달아 팝니다. 2026년 8월 21일 공식 화면 기준 순자산 약 83.6억 달러, 시장가 18.32달러였습니다. 같은 날 걸어 둔 콜의 “캡 전 상승 여력”은 0.00%로 표시됐습니다.
국내에서는 배당주를 골라 옵션 비중을 조절하는 액티브 상품도 있습니다. 미래에셋은 TIGER 배당커버드콜액티브(472150)의 2026년 연초 이후 수익률(분배 포함)이 61.6%로 국내 상장 커버드콜 ETF 중 가장 높았다고 밝혔습니다(한국거래소, 8/19). 7월 분배금은 주당 375원, 12개월 분배율은 거래소 기준 23.95%(7/29 보도)였습니다. 삼성전자·SK하이닉스 비중이 큽니다. 특정 종목·특정 해의 숫자이지, 커버드콜 전체의 평균이 아닙니다.
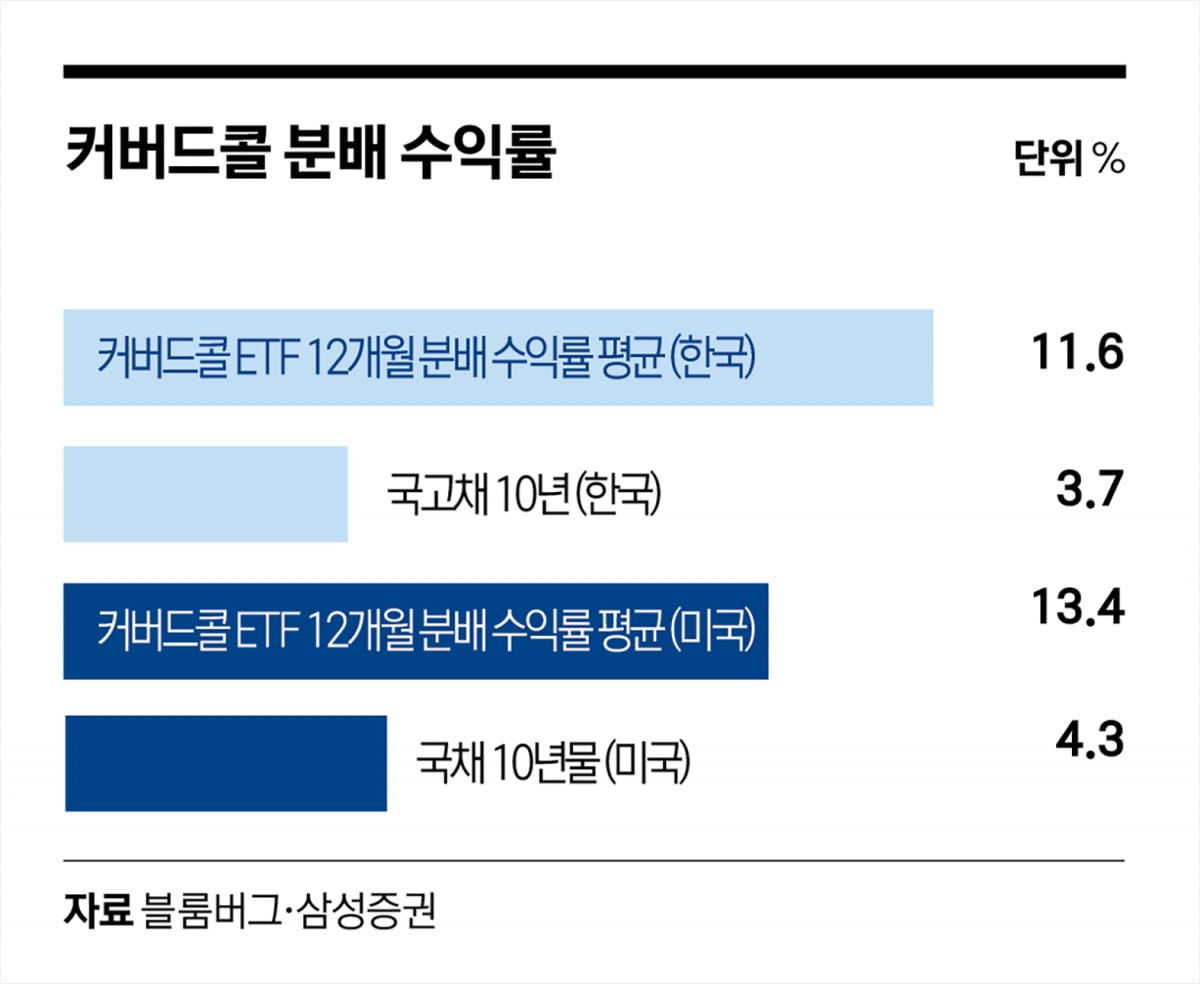
출처: 한경 머니 / 블룸버그·삼성증권 — 위 기사 도표 (2026-04 기준). 한국 커버드콜 평균 12개월 분배율 11.6%, 미국 13.4% vs 당시 10년물 3.7%·4.3%
분배율이 국채보다 높아 보이는 이유는, 주식 리스크와 상승을 포기한 값이 프리미엄에 들어 있기 때문입니다.
장점 / 단점
장점
- 프리미엄이 모여 매달 현금이 나오기 쉽습니다. QYLD는 월 분배를 12년째 이어 왔다고 합니다(Global X).
- 주가가 크게 안 움직여도 옵션 값이 수익이 됩니다.
- 하락 때는 받은 프리미엄만큼 완충이 됩니다(그 이상 하락은 주식과 같습니다).
- 옵션을 직접 굴릴 필요가 없습니다.
단점
- 급등장에서 소외됩니다. 지수 ETF(QQQ, 나스닥100)보다 총수익이 뒤처지기 쉽습니다.
- 분배금이 많아 보여도, 일부는 원금을 나눠 주는(ROC) 형태일 수 있습니다. 주가(NAV)가 천천히 깎일 수 있습니다.
- 원금 보장이 아닙니다. 기초지수가 빠지면 ETF도 빠집니다.
- 보수·롤오버 비용, 합성·ELN 상대방 위험, 해외형이면 환율(환헤지 여부)이 붙습니다.
투자할 때 볼 것 (전략이지 추천이 아님)
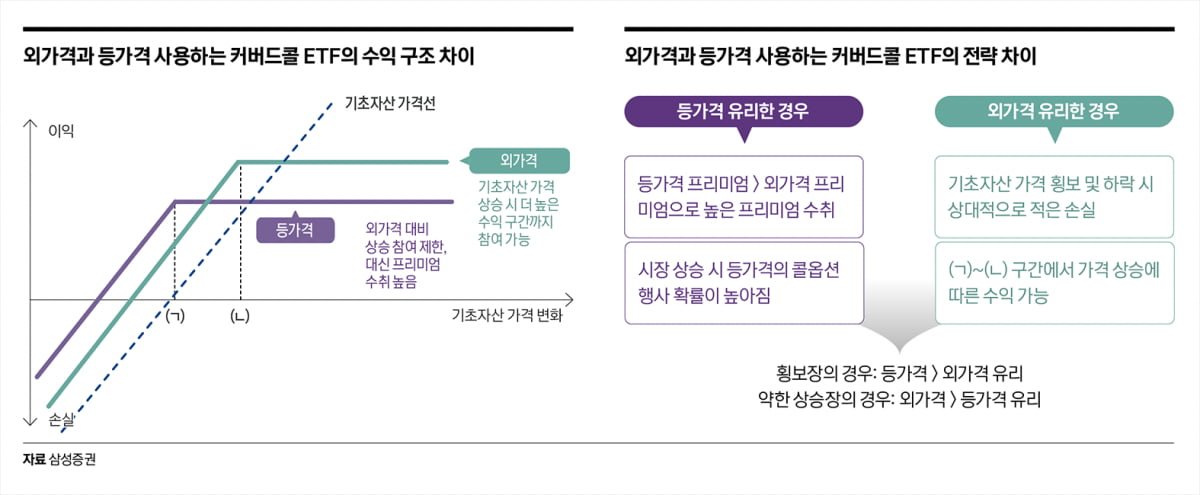
출처: 한경 머니 / 삼성증권 — 위 기사. 횡보면 ATM(등가격), 약한 오름이면 OTM(외가격)이 유리하다는 설명
- 목적을 나눕니다. 시세 차익을 최대로 가져가려면 일반 지수 ETF가 맞고, 현금흐름이 목표면 커버드콜을 위성으로 두는 식입니다.
- 콜을 얼마나·어디에 파는지 봅니다. ATM·100% 커버는 분배가 크고 상승이 거의 없습니다. OTM·부분 커버·액티브는 분배는 작아도 오름에 더 참여합니다.
- 분배율만 보지 않습니다. 분배 + 가격 변동 = 총수익. 타겟 15%, 월 2% 같은 숫자는 목표이지 확정이 아닙니다.
- 기초자산을 먼저 고릅니다. 나스닥100형은 기술주 변동, 국내 배당형은 삼성전자·하이닉스 비중이 성과를 가릅니다.
- 계좌·세금은 상장지마다 다릅니다. 국내 상장은 ISA·연금에서 다루는 경우가 많고, 미국 상장은 해외주식 계좌입니다. 삼성운용은 국내 주식 옵션 프리미엄이 금융소득종합과세에 안 들어간다고 설명했지만, 본인 상품·세무는 따로 확인하는 편이 안전합니다.
한경 머니가 정리한 짧은 규칙은 이렇습니다. 옆으로 가면 ATM, 약하게 오르면 OTM. 반대로 강세장이 이어질 것 같으면, 커버드콜 비중을 늘리기보다 일반 지수와 역할을 나눠 보는 쪽이 구조에 맞습니다.
참고 원문
- Global X — QYLD (Nasdaq 100 Covered Call ETF) (2026-08-21 수치)
- J.P. Morgan — JEPI commentary PDF (2026-06-30)
- 미래에셋 TIGER 미국나스닥100타겟데일리커버드콜
- 연합뉴스 — TIGER 배당커버드콜액티브 연초 이후 61.6% (2026-08-20)
- 연합뉴스 — 커버드콜 액티브 ETF 월분배 (2026-07-29)
- 한경 머니 — 월배당·ATM/OTM 설명 (2026-04)
- DividendVision — JEPI vs QYLD (2026-08-21)
수치는 각 출처의 기준일이 다릅니다. 분배율은 변하고, 과거 수익은 미래를 보장하지 않습니다.
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.