대출 규제 풍선효과 — 옆세권·비규제지역 체크
규제지역만 보면, 바로 옆 동네 가격이 왜 같이 움직이는지 설명이 안 됩니다. 대출 규제 풍선효과는 그 이동을 가리키는 말이고, 옆세권은 그 동네를 부르는 별칭입니다.
이 글은 2026년 11월 3일까지 확인된 대출 차이와, 보도에 나온 거래·가격 수치만 구분합니다. 어디를 사라는 이야기가 아닙니다.
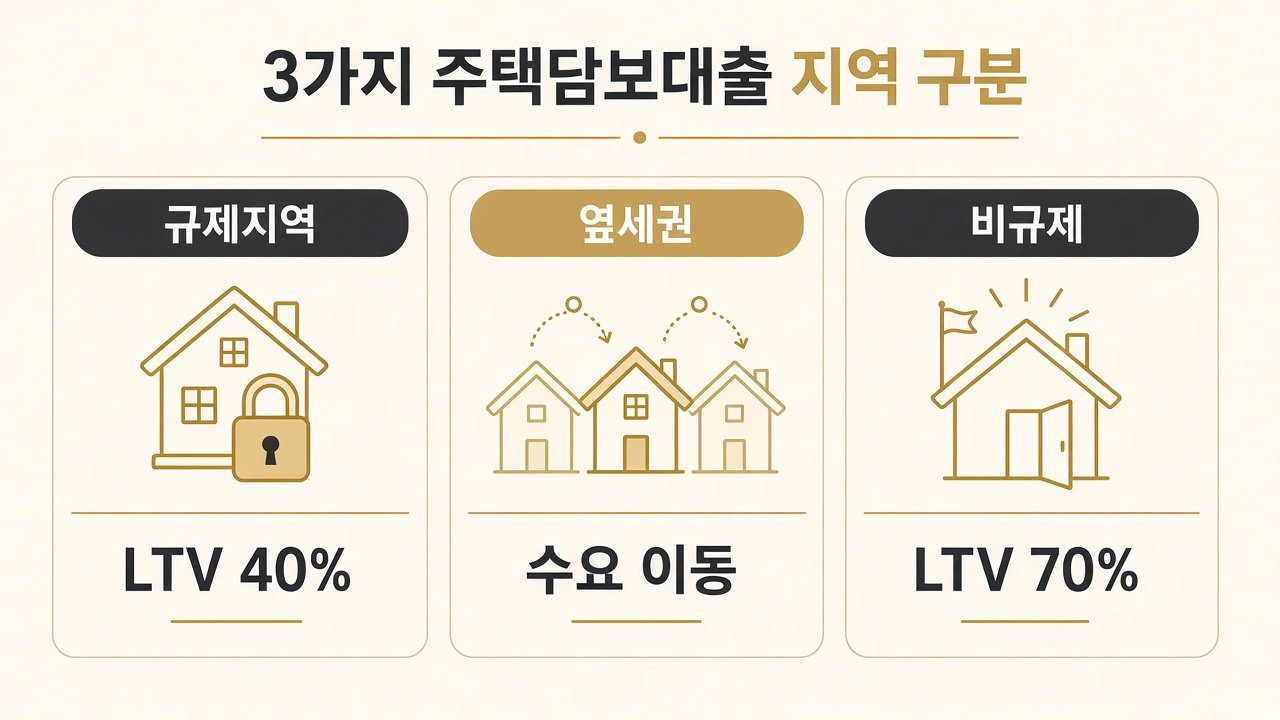
그림의 옆세권은 대출 규정이 나뉘는 세 번째 구역이 아닙니다. 규제 경계 밖으로 수요가 옮겨 가는 현상을 표시한 칸입니다. 주택담보대출 규정은 규제지역과 그 밖으로 갈립니다.
대출 규제가 옆세권으로 수요를 미는 이유
옆세권은 법령 용어가 아닙니다. 칼럼에서는 서울과 생활권을 맞댄 경기·인천을 뜻하기도 하고, 새로 묶인 규제지역 바로 밖을 뜻하기도 합니다.
정부가 지역을 넓혀 묶으면, 대출 비율과 실거주 조건이 달라진 경계 밖으로 계약이 옮겨 가는 일이 반복됐습니다. 2025년 10·15 대책 직후 20일 창을 서울경제가 국토부 실거래로 비교했습니다.
당시 비규제 아파트 매매는 5,170건에서 6,292건으로 22% 늘었습니다. 규제지역 37곳은 10,242건에서 2,424건으로 76% 줄었습니다. 비교 구간은 2025년 9월 25일~10월 14일과 10월 16일~11월 4일입니다.
그때 비규제에 들어 있던 화성 동탄, 용인 기흥, 구리는 2026년 7월 1일 규제지역이 됐습니다. 경계가 한 칸 나가자 그 바깥이 다시 거론된 구조입니다.
2026년 11월 3일 조회 기준 투기과열지구와 조정대상지역은 같습니다.
- 서울 25개 자치구 전부
- 경기 15곳: 과천, 광명, 성남 분당·수정·중원, 수원 영통·장안·팔달, 안양 동안, 용인 수지·기흥, 의왕, 하남, 화성 동탄, 구리
동탄·기흥·구리의 지정 효력은 2026년 7월 1일입니다. 이 세 곳 토지거래허가는 2026년 7월 5일부터 2027년 12월 31일까지입니다. 서울과 경기 12곳 토지거래허가는 공고상 2026년 12월 31일까지이고, 11월 3일 현재 연장 여부는 확정 보도가 없습니다.
주의사항: 옆세권이라는 이름만으로 대출이 풀린 지역이 아닙니다. 수도권 비규제에도 가격별 한도, 은행 DSR, 스트레스 금리 가산이 남습니다. 다주택자의 수도권 주택 구입 목적은 LTV 0%입니다.
규제지역과 비규제, 주담대 한도는 이렇게 갈립니다
갈리는 지점은 일반 무주택자의 LTV입니다. 규제지역은 40%, 비규제는 70%입니다. 금융위 10·15 대책 기준이고, 동탄·기흥·구리에는 2026년 7월 1일부터 40%가 적용됩니다.
한도 금액은 규제지역만의 이야기가 아닙니다. 수도권과 규제지역의 구입 목적 주담대는 시가 기준으로 나뉩니다.
- 15억원 이하 최대 6억원
- 15억원 초과~25억원 이하 최대 4억원
- 25억원 초과 최대 2억원
은행 DSR은 40%, 2금융권은 50%로 규제 여부와 같습니다. 스트레스 금리는 실제 약정금리에 더하지 않고, 한도를 계산할 때만 씁니다. 수도권·규제지역 주담대 하한은 3.0%포인트입니다. 지방 주담대는 2026년 7월 1일부터 12월 31일까지 0.75%포인트입니다.
| 항목 | 확인된 기준 |
|---|---|
| 규제지역 일반 무주택 LTV | 40% |
| 비규제 일반 무주택 LTV | 70% |
| 규제지역 생애최초 LTV | 70% 유지 |
| 서민·실수요 LTV | 60%. 부부합산 소득 9천만원 이하, 주택 8억원 이하, 무주택세대주 |
| 다주택자 수도권 구입 | LTV 0%. 규제지역이든 아니든 동일 (2026년 6월 30일 금융위) |
| 가격별 한도 | 수도권·규제지역. 6억 / 4억 / 2억 |
| DSR | 은행 40%, 2금융 50% |
| DTI | 투기과열 40%, 조정대상지역 아파트 50%, 비규제 수도권 아파트 60% |
집값 10억원, 무주택 일반 차주만 두고 한도 상한을 단순 곱하면 이렇습니다. 규제지역 LTV 40%는 4억원입니다. 비규제 LTV 70%는 산술상 7억원이지만, 15억원 이하 한도 6억원이 먼저 걸려 6억원입니다.
이 금액은 산술 예시입니다. DSR, 스트레스 가산, 은행 심사로 실제 실행액은 더 줄어듭니다. 6·27 대책(2025년 6월 28일 시행) 이후, 수도권·규제지역에서 주택구입 목적 주담대를 받으면 6개월 이내 전입 의무가 붙습니다.
비규제지역 풍선효과, 병점·권선·군포 수치
2026년 7월 1일 동탄·기흥·구리가 묶인 뒤, 뉴시스가 국토부 실거래로 집계한 7월 경기 아파트 거래는 1만2,600건입니다. 이 가운데 화성 병점, 수원 권선, 남양주가 2,003건(15.9%)이었습니다.
1~6월 이 세 곳 비중은 9~11%대였고, 6월은 11.68%였습니다. 7월 계약 신고가 기사 시점(8월 11일)에 아직 끝나지 않은 수치입니다.
| 지역 | 6월 → 7월 거래 | 비고 |
|---|---|---|
| 화성 병점 | 408건 → 463건 (+13.5%) | 비규제. 연중 최다 월간(신고 마감 전) |
| 수원 권선 | 542건 → 588건 (+8.5%) | 비규제. 연중 최다 월간(신고 마감 전) |
| 남양주 | 970건 → 952건 (-1.9%) | 비중 5.90% → 7.56%. 경기 전체 거래는 -23.3% |
| 세 곳 합계 | 2,003건 | 경기 거래의 15.9% |
같은 기간 매물도 줄었습니다. 아실 기준 7월 1일~8월 10일 아파트 매물은 병점 16.4%, 권선 18.1%, 남양주 11.9% 감소했습니다.
한국부동산원 주간을 한 달로 묶으면, 지정 직전 대비 지정 이후 상승률은 병점 0.99% → 1.31%, 남양주 0.62% → 0.97%, 권선 0.88% → 1.13%입니다. 경기도 전체는 0.78% → 0.76%로 소폭 낮아졌습니다.
올해 누적은 규제 안팎이 같이 오른 그림입니다. 아주경제가 11월 3일 한국부동산원 수치로 전한 아파트 매매가격입니다.
| 지역 | 규제 여부 | 2026년 누적 |
|---|---|---|
| 안양 동안 | 규제 | 16.90% |
| 의왕 | 규제 (토허·조정·투기과열) | 10.66% |
| 군포 | 비규제 | 10.48% |
| 안양 만안 | 비규제 | 7.48% |
의왕과 군포는 속도가 비슷합니다. 동안은 만안보다 누적 상승이 큽니다. 비규제가 항상 규제지역보다 빠르다는 뜻으로 읽으면 숫자가 맞지 않습니다.
등기는 아파트만의 숫자가 아닙니다. 대법원 등기정보광장 기준 2026년 1~9월 의왕과 군포의 매매 소유권이전등기는 9,727건으로, 전년 동기보다 84.6% 늘었습니다. 같은 기간 경기도 전체 증가율은 0.8%입니다.
만안구 래미안안양메가트리아 전용 59㎡는 2026년 4월 9억3,000만원에 신고가로 거래됐습니다. 7월 경매에는 응찰자 18명이 몰려 감정가의 124.4%에 낙찰됐습니다. 단지 전체 시세가 아니라 각 1건입니다.
양지영 신한 프리미어 패스파인더 위원은 생활권을 공유하는 인접 비규제로 매수 수요가 옮겨 간 영향이 일부 있었고, 전월세와 주거비 부담도 겹쳤다고 뉴시스에 말했습니다. 고준석 연세대 상남경영원 교수는 토지거래허가로 갭투자는 막혔지만 전월세가 불안해지며 임차 수요가 매매로 옮겨 간다고 아주경제에 설명했습니다.
옆세권 글을 볼 때 확인할 점
별칭과 공고를 나눠 보면 혼동이 줄어듭니다.
- 청약홈과 국토부 공고에 없는 이름은 규제지역이 아닙니다. 병점, 권선, 군포, 만안, 남양주는 11월 3일 조회 기준 투기과열·조정 대상이 아닙니다.
- 수도권 비규제라도 가격별 한도(6억·4억·2억), 은행 DSR 40%, 스트레스 가산 3.0%포인트, 다주택 구입 LTV 0%는 남습니다.
- 동탄·기흥·구리는 경계 밖으로 거론되다가 2026년 7월 1일 지정됐습니다. 지금 비규제인 곳이 그대로 남는다는 보장은 없습니다.
- 서울·경기 12곳 토지거래허가는 2026년 12월 31일까지입니다. 홍지선 국토부 장관은 10월 7일 국정감사에서 유지 필요성을 열어 두었고, 연장·해제는 11월 3일 현재 결정 보도가 없습니다.
- 개별 신고가와 경매 1건을 그 구의 시세로 바꾸지 않습니다.
관련 섹션: 부동산
마무리 및 요약
규제지역 일반 무주택 LTV는 40%, 비규제는 70%입니다. 수도권이면 가격별 한도와 DSR은 양쪽 모두 적용됩니다.
2026년 7월에는 병점·권선·남양주 거래 비중이 11.68%에서 15.9%로 커졌습니다. 올해 누적 아파트값은 규제지역 의왕 10.66%와 비규제 군포 10.48%가 비슷했고, 동안 16.90%는 만안 7.48%보다 높았습니다.
옆세권은 공식 지역명이 아닙니다. 지정 여부와 대출 한도는 공고와 금융위 기준으로 다시 확인하는 편이 맞습니다.
규제지역 지정과 대출 조건의 변화는 모아에셋 부동산 글에서 이어서 볼 수 있습니다.
자주 묻는 질문 (FAQ)
Q1. 옆세권은 규제지역인가요?
A. 아닙니다. 법령이나 국토부 공고의 이름이 아닙니다. 언론이 규제지역 경계 밖, 또는 서울과 생활권을 공유하는 지역을 부를 때 씁니다. 조정대상지역·투기과열지구·토지거래허가 여부는 국토부 공고와 청약홈으로 확인합니다.
Q2. 비규제지역이면 주택담보대출 한도가 없나요?
A. 없습니다. 수도권 비규제에도 구입 목적 주담대 한도는 시가 15억원 이하 6억원, 15억원 초과~25억원 이하 4억원, 25억원 초과 2억원입니다. 은행 DSR 40%도 같습니다. 일반 무주택 LTV만 규제지역 40%, 비규제 70%로 갈립니다. 다주택자의 수도권 주택구입 주담대는 규제 여부와 관계없이 LTV 0%입니다.
Q3. 풍선효과가 난 비규제지역은 계속 규제에서 벗어나 있나요?
A. 그렇지 않습니다. 화성 동탄구, 용인 기흥구, 구리시는 경계 밖으로 거론되다가 2026년 7월 1일 투기과열지구·조정대상지역이 됐습니다. 서울과 경기 12곳 토지거래허가는 2026년 12월 31일까지이고, 11월 3일 현재 연장 여부는 확정되지 않았습니다.
참고 원문 펼치기접기
- 금융위원회 — 수도권 중심 가계부채 관리 강화 방안 (6·27)
- 금융위원회 — 주택시장 안정화 대책 관련 긴급 가계부채 점검회의 (10·15)
- 금융위원회 — 10.15 주택시장 안정화 대책 FAQ
- 금융위원회 — 규제지역 추가 지정 관련 긴급 가계부채 점검회의 (2026-06-30)
- 정책브리핑 — 동탄·기흥·구리 3곳 투기과열지구·조정대상지역 지정
- 아주경제 — 토허제 효과 있나…의왕·군포·안양 만안
- 뉴시스 — 비규제 병점·권선·남양주 거래 비중 11.7%→15.9%
- 서울경제 — 10·15 대책 후 수도권 풍선효과, 비규제지역 거래
- 택스워치 — 2026년 부동산 시장, 옆세권 설명
- 뉴스핌 — 지방 주담대 스트레스 DSR 2단계 유지
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.