청년미래적금 2차 모집 총정리 — 가입조건·금리·기여금·일정(2026.10)
청년 미래 적금(청년미래적금) 2차 모집이 2026년 10월 7일부터 시작됩니다. 3년 만기 자유적립식에 정부기여금·이자소득 비과세가 붙는 정책형 적금입니다. 가입조건·금리·우대형·청년도약계좌 갈아타기까지 표로만 정리합니다.
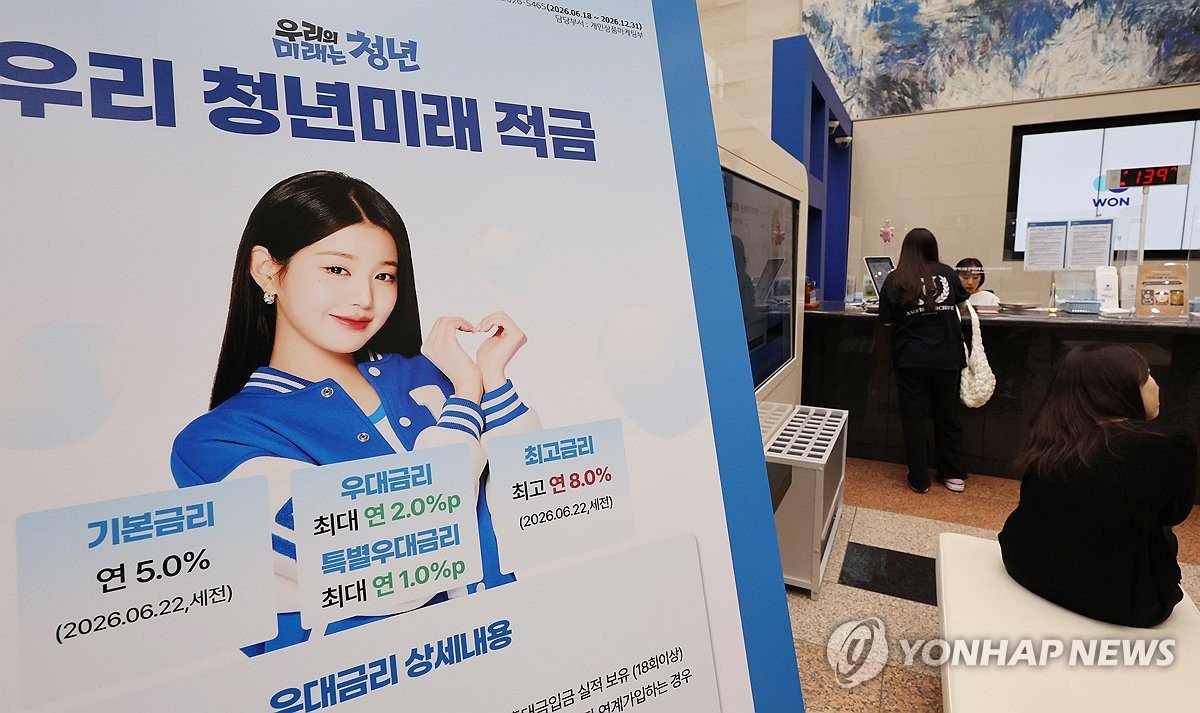
출처: 연합뉴스 / 이진욱 — 내달 7일부터 청년미래적금 2차 신청… (AKR20260916064100002)
한눈에 보는 핵심
| 항목 | 내용 |
|---|---|
| 정식 명칭 | 청년미래적금 |
| 주관 | 금융위원회 · 서민금융진흥원 |
| 성격 | 3년 만기 자유적립식 · 정부기여금 + 이자소득 비과세 |
| 연령 | 만 19~34세(계좌개설일 기준). 병역 이행기간 최대 6년 연령 미산입 |
| 2차 생년월일 | 1991.11.17 ~ 2007.11.27 |
| 월·연·총 납입 | 월 1천원~50만원(1천원 단위) · 연 600만원 초과 불가 · 3년 최대 원금 1,800만원 |
| 기본금리 | 전 취급기관 동일 연 5%(3년 고정) |
| 최고 금리(은행) | 기본 5% + 기관 우대 2~3%p → 최고 연 7~8% |
| 정부기여금 | 일반형 6% / 우대형 12% |
| 1인 1계좌 | 청년희망적금·청년도약계좌와 중복 가입 불가 |
| 선착순 | 아님. 예산 초과 우려 시 개인소득 낮은 순 선정(1차 안내) |
| 공식 안내 | fill4young.kinfa.or.kr · 콜센터 1397 |
2차 모집 일정 · 홀짝제
| 단계 | 일정 | 비고 |
|---|---|---|
| 가입신청 | 2026.10.7~10.16 | 7일 홀수 · 8일 짝수 · 12~16일 전원 |
| 심사 | 10.19~11.13 | 가심사 사전안내·소명 기회 |
| 계좌개설 | 11.16~11.27 | — |
1차 실적 (참고)
| 항목 | 수치 |
|---|---|
| 신청 | 234만 3천명 |
| 심사통과 | 154만 7천명 |
| 최종 가입 | 138만 5천명 |
가입조건 (나이 · 소득 · 가구)
| 구분 | 요건 |
|---|---|
| 나이 | 계좌개설일 기준 만 19~34세. 병역 이행기간 최대 6년 연령 미산입 |
| 개인소득 | 총급여 7,500만원 이하(종합소득 6,300만원 이하) 또는 연매출 3억원 이하 소상공인 |
| 가구소득 | 기준중위소득 200% 이하(맞벌이 2인 가구 250% 이하) |
| 소득심사 기준연도 | 2025년 국세청 확정소득 |
금리 · 정부기여금 · 비과세
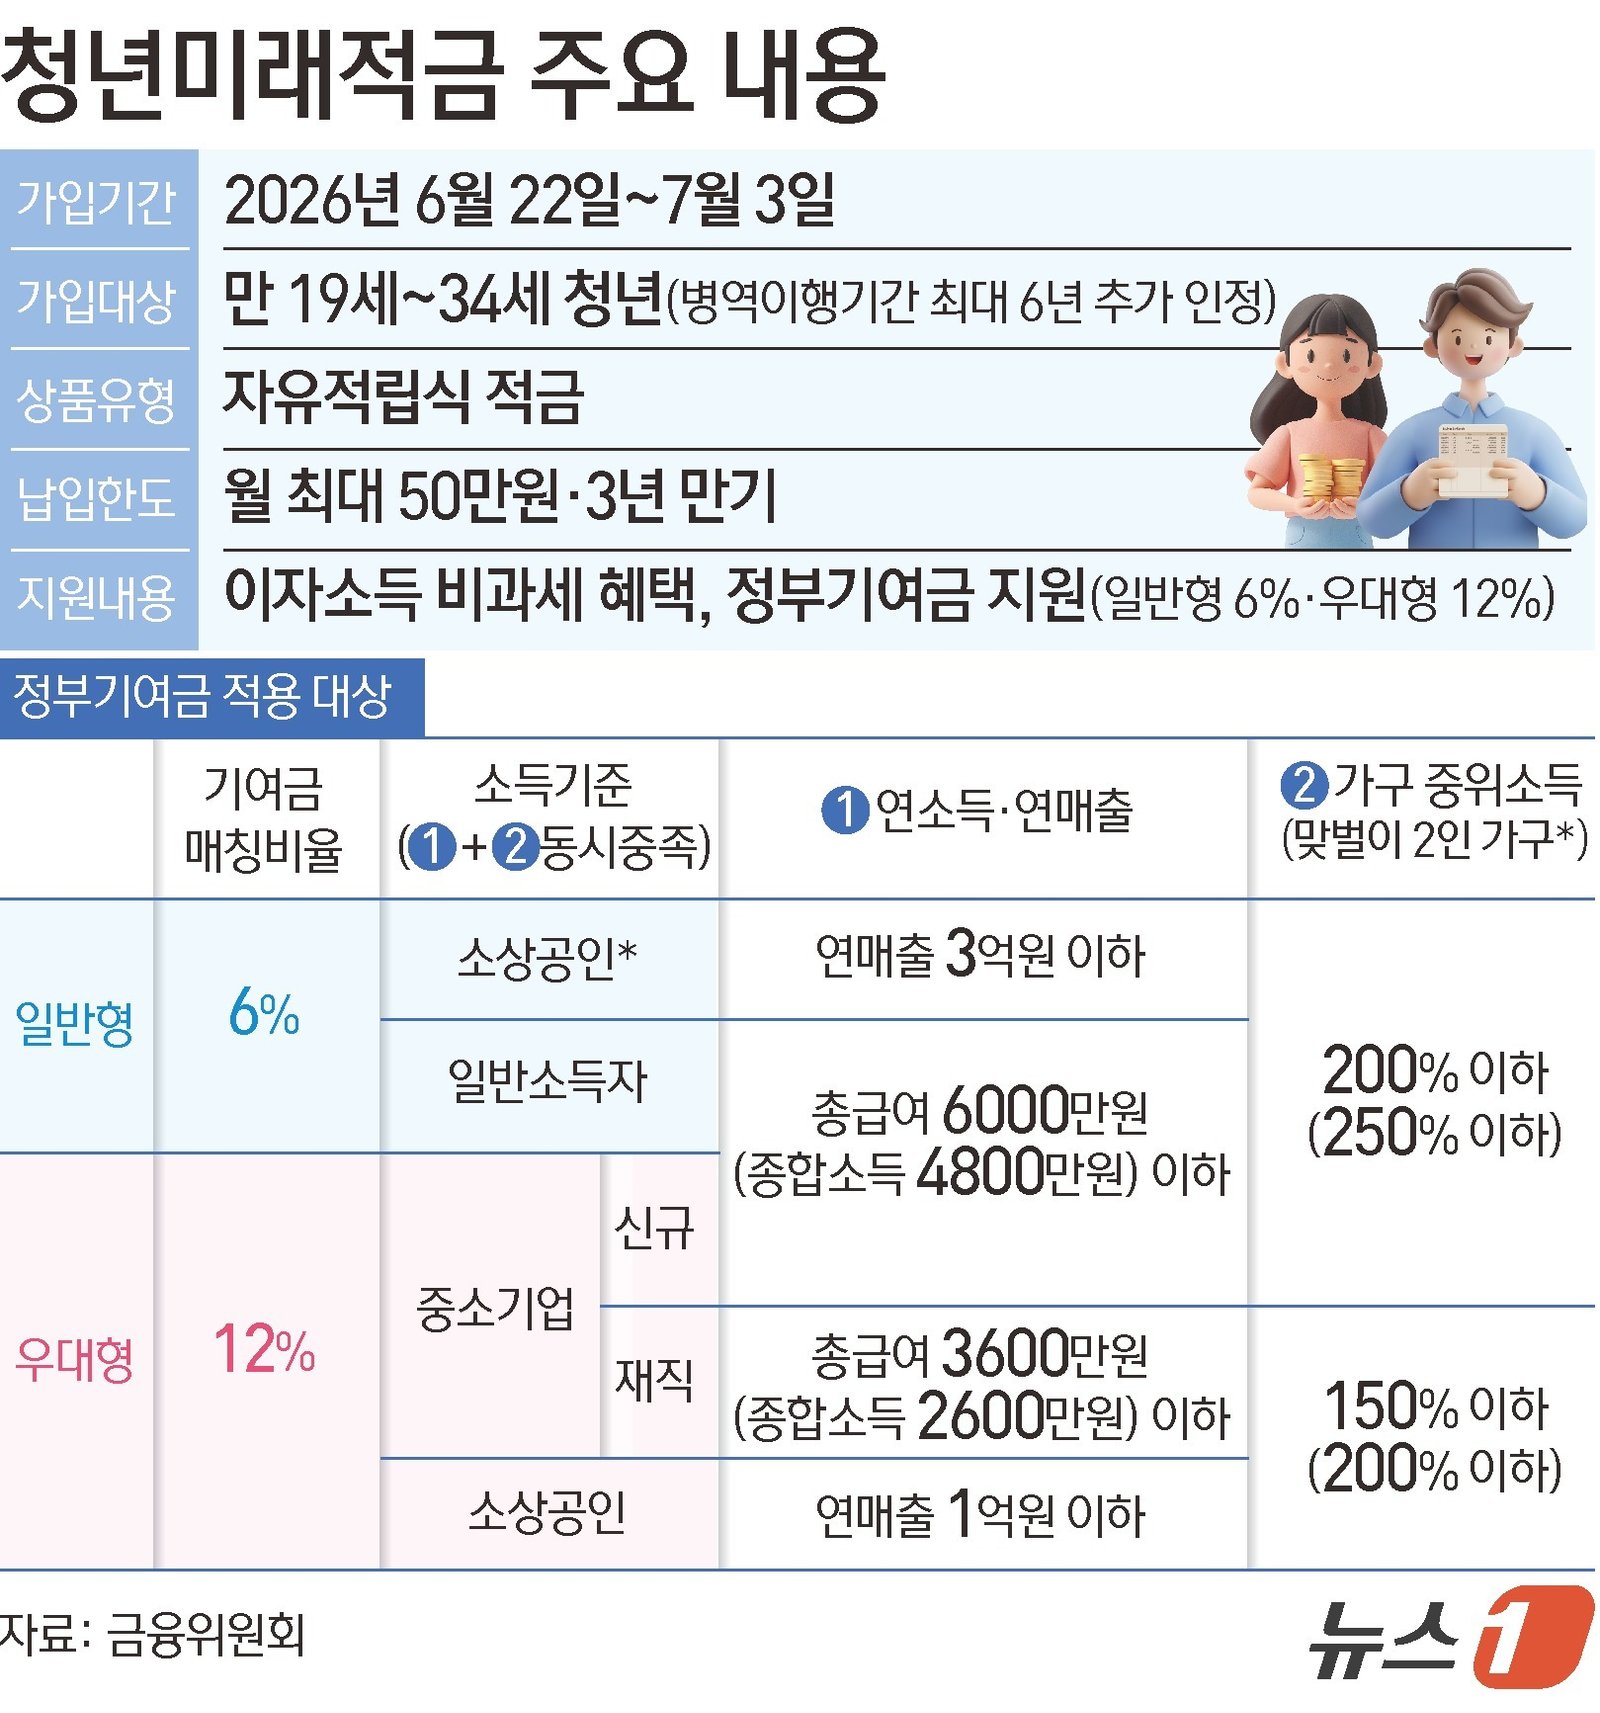
출처: 뉴스1 / 김초희 — [그래픽] 청년미래적금 주요 내용 (1차 출시 시점 참고 그래픽. 2차 일정·생년월일은 본문 표 기준)
| 항목 | 내용 |
|---|---|
| 기본금리 | 연 5%(3년 고정, 전 기관 동일) |
| 은행 최고금리 | 기관 우대 포함 연 7~8% |
| 기여금 일반형 | 6% |
| 기여금 우대형 | 12% |
| 금융위 환산 효과 | 일반형 최대 약 14.4% · 우대형 약 19.4%(금리·기여금·비과세 합산, 금리 8% 가정) |
※ 연 19.4%는 은행 약정금리가 아닙니다. 금리·정부기여금·비과세를 합쳐 금융위가 환산한 실질 효과입니다.
기여금 유형
| 구분 | 개인소득·매출 | 가구 중위소득(맞벌이 2인) | 기여금 |
|---|---|---|---|
| 기여금 미대상(비과세만) | 총급여 6,000만 초과~7,500만 이하 | 200%(250%) 이하 | 없음 |
| 일반형 | 총급여 6,000만 이하 / 소상공인 연매출 3억 이하 | 200%(250%) 이하 | 6% |
| 우대형–중소기업 신규 | 총급여 6,000만 이하 | 200%(250%) 이하 | 12% |
| 우대형–중소기업 재직 | 총급여 3,600만 이하 | 150%(200%) 이하 | 12% |
| 우대형–소상공인 | 연매출 1억 이하 | 150%(200%) 이하 | 12% |
만기 수령 예시 (금융위 가정)
| 가정 | 내용 |
|---|---|
| 납입 | 월 50만원 × 36개월(원금 1,800만원) |
| 금리 가정 | 은행 최고 8% |
| 우대형 만기 | 최대 약 2,255만원 |
※ 금융위·보도 기준 예시이며, 실제 수령액은 납입·금리·기여금 유형·비과세 적용에 따라 달라집니다.
청년도약계좌와 비교
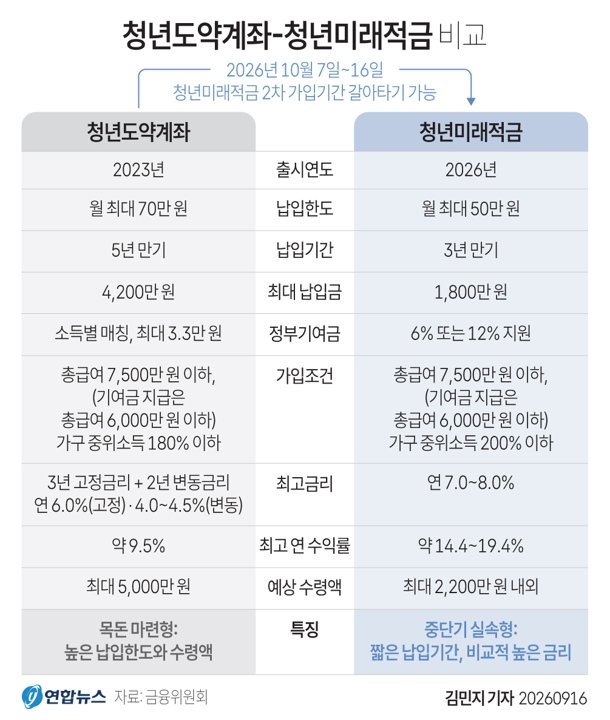
출처: 연합뉴스 / 김민지 — [그래픽] 청년도약계좌-청년미래적금 비교
| 항목 | 청년미래적금 | 청년도약계좌 | 청년희망적금 |
|---|---|---|---|
| 만기 | 3년 | 5년 | 2년(운영 종료) |
| 월 납입 | 최대 50만 | 최대 70만 | 최대 50만 |
| 정부지원 | 6%/12% | 소득구간 3~6% | 저축장려금 |
| 최고금리(은행) | 7~8% | 약 6%대 | — |
| 신규 | 2차 모집(2026.10) | 신규 종료 | 종료 |
청년도약계좌 갈아타기 순서
- 청년미래적금 신청·심사 통과
- 청년미래적금 계좌 개설
- 도약계좌 특별중도해지
순서를 바꾸면 불가합니다. 만기 후 도약 보유자는 미래적금 가입 불가입니다.
가입 방법 · 취급기관
출처: 뉴스1 / 이호윤 — 정책브리핑 전재 기사 청년미래적금 가입 시작
| 항목 | 내용 |
|---|---|
| 안내·신청 | fill4young.kinfa.or.kr · 콜센터 1397 |
| 2차 취급기관(14곳) | 기업·농협·신한·우리·하나·국민·iM·부산·경남·광주·전북·수협·카카오·우정사업본부 |
중도해지 · 유의사항
| 항목 | 요점 |
|---|---|
| 중복 가입 | 청년희망적금·청년도약계좌와 1인 1계좌(중복 불가) |
| 도약→미래 | 특별중도해지는 미래적금 계좌 개설 후에만 |
| 선착순 | 아님. 예산 초과 시 개인소득 낮은 순 선정(1차 안내) |
| 만기 후 도약 보유 | 미래적금 신규 가입 불가 |
중도해지 이자·기여금 세부 조건은 취급기관·KINFA 안내를 확인하세요.
’27년 예산안 (미확정)
| 방향 | 상태 |
|---|---|
| 가입대상 모든 청년 확대(’27년 모집부터) | 국회 예산심의 전 미확정 |
| 우대형 기여금 12%→15%(지방 중기 25%) | 미확정 |
| 기존 가입자 기여금 소급 검토 | 미확정 |
지금 적용되는 규칙은 2차 모집(2026.10) 기준입니다. ’27안만 보고 가입 여부를 단정하지 마세요.
자주 묻는 질문 (FAQ)
Q. 청년미래적금이란?
A. 금융위원회·서민금융진흥원이 주관하는 3년 만기 자유적립식 정책형 적금입니다. 정부기여금 매칭과 이자소득 비과세가 적용됩니다.
Q. 2차 모집 일정은?
A. 가입신청 2026.10.7~10.16(7일 홀수·8일 짝수·12~16일 전원), 심사 10.19~11.13, 계좌개설 11.16~11.27입니다.
Q. 가입조건은?
A. 만 19~34세, 총급여 7,500만원 이하(종합소득 6,300만원 이하) 또는 연매출 3억원 이하 소상공인, 가구 중위소득 200% 이하(맞벌이 2인 250%). 소득심사는 2025년 국세청 확정소득입니다.
Q. 정부기여금·우대형은?
A. 일반형 6%, 우대형 12%. 총급여 6,000만 초과~7,500만 이하는 기여금 없이 비과세만 적용됩니다.
Q. 연 19.4%는 은행 금리인가요?
A. 아닙니다. 금리(최고 8% 가정)·기여금·비과세 합산 환산 효과입니다. 기본금리는 연 5%, 은행 최고는 7~8%입니다.
Q. 청년도약계좌에서 갈아타려면?
A. 미래적금 신청·심사 통과 → 계좌 개설 → 도약 특별중도해지 순서입니다. 순서 변경·만기 후 도약 보유 시 미래적금 가입이 불가합니다.
체크리스트
- 2차 신청일·홀짝제(10.7~10.16)를 확인했는가
- 나이·개인소득·가구소득·2025년 소득 기준을 맞춰 봤는가
- 일반형·우대형·기여금 미대상 중 어디에 해당하는지 표를 대조했는가
- 「연 19.4%」를 은행 약정금리로 오해하지 않았는가
- 도약 보유 시 개설 후 특별중도해지 순서를 지켰는가
관련 섹션: 저축
참고 원문
- 금융위원회 — 청년미래적금 2차 모집 안내
- 금융위원회 — 금리 공시
- 금융위원회 — 출시 사전안내
- 서민금융진흥원(KINFA) — 청년미래적금 상품안내
- 연합뉴스 — 내달 7일부터 청년미래적금 2차 신청
- 정책브리핑 — 청년미래적금 관련
같은 주제의 절세·자산형성 안내는 모아에셋에서 이어서 볼 수 있습니다.
※ 본 글은 정보 제공 목적이며 투자 권유가 아닙니다.